“資料如何成為金融機構認可的信用依據?”——新華財經刊登周沅帆博士在東北亞金融大會上發表的主要觀點
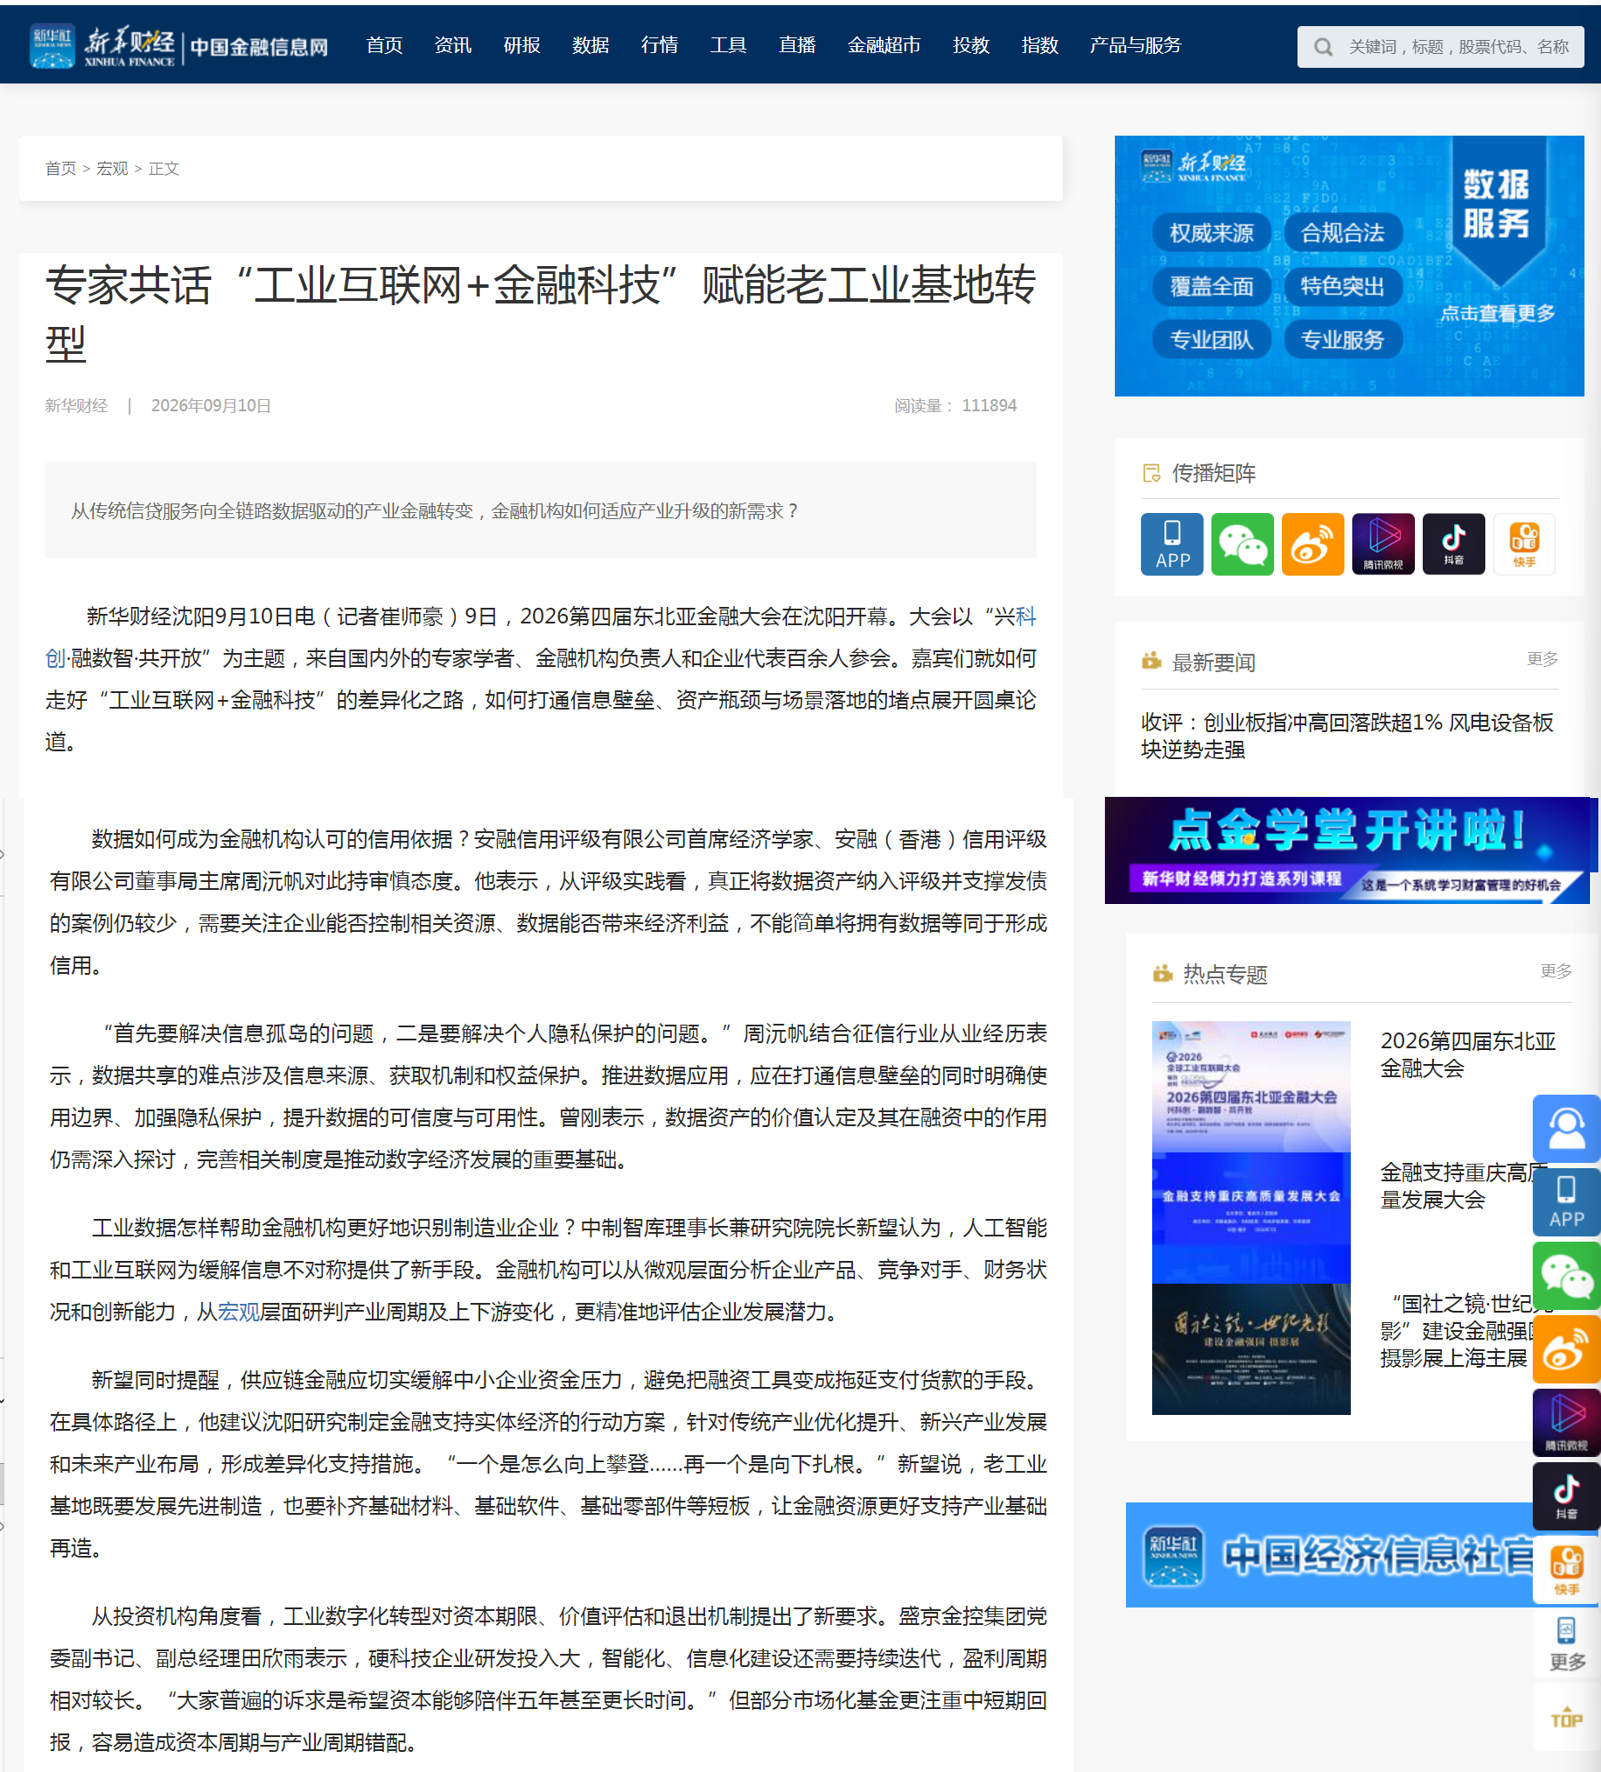
9月10日,新華財經發表了題為《專家共話“工業互聯網+金融科技”賦能老工業基地轉型》文章。文章摘錄了安融信用評級有限公司首席經濟學家、安融(香港)信用評級有限公司董事局主席周沅帆博士在2026第四屆東北亞金融大會上,圍繞“資料如何成為金融機構認可的信用依據?”發表的主要觀點。
在數位經濟與實體經濟加速融合的背景下,工業資料能否轉化為金融機構認可的信用資產,正成為產業界與金融界的共同關切。周沅帆博士以評級機構的專業視角,對資料資產信用化的現實挑戰與可行路徑作出了審慎而深入的剖析。周沅帆博士指出,當前市場對於資料資產的信用價值存在一定程度的認知偏差,亟需回歸評級本源,厘清資料從“資源”到“資產”再到“信用”的轉化邏輯。
近年來,隨著工業互聯網平臺的廣泛部署,製造業企業在生產經營過程中沉澱了海量的設備運行資料、供應鏈協同資料和能耗監測資料。這些資料被寄予厚望,期望能夠替代傳統的抵押擔保,成為中小企業獲得融資的“新信用憑證”。然而,從信用評級行業的實踐來看,資料資產的信用化遠非“有資料就能融資”這般簡單。周沅帆博士強調,評級機構在評估資料資產時,必須穿透表像、回歸本質,重點關注兩個核心要件:一是企業對相關資料資源的實際控制能力,二是資料能否持續、穩定地為企業帶來可量化的經濟利益。唯有同時滿足上述條件,資料才有可能被納入信用評級的考量範疇。
資料如何成為金融機構認可的信用依據?周沅帆博士對此持審慎態度。他表示,從評級實踐看,真正將資料資產納入評級並支撐發債的案例仍較少,需要關注企業能否控制相關資源、資料能否帶來經濟利益,不能簡單將擁有資料等同于形成信用。
周沅帆博士的審慎立場,體現了評級行業“實質重於形式”的核心原則。在資料資產熱潮中,市場往往容易陷入“資料富集即信用優良”的認知誤區,忽視了資料確權、資料治理和資料價值變現等關鍵環節。事實上,企業擁有的資料量再大,若缺乏清晰的權屬界定、完善的治理架構和成熟的商業模式,這些資料充其量只是沉睡的資訊資源,難以轉化為金融機構敢於採信、評級機構能夠量化的信用支撐。周沅帆博士的提醒,為當前略顯浮躁的資料資產化進程注入了一劑清醒劑,也為政策制定者和市場參與者指明了資料信用化的必要前提與可行邊界。
在厘清了資料資產信用化的基本前提之後,周沅帆博士進一步從征信行業的專業經驗出發,指出了制約資料資產金融價值釋放的兩大制度性瓶頸。他認為,資料要真正服務于信用評估和金融決策,必須在打通資訊壁壘與守護隱私底線之間找到精妙的平衡點。這一判斷既立足於中國征信體系建設的現實痛點,也契合全球資料治理領域“可用不可見”的前沿趨勢:
“首先要解決資訊孤島的問題,二是要解決個人隱私保護的問題。”周沅帆博士結合征信行業從業經歷表示,資料共用的難點涉及資訊來源、獲取機制和權益保護。推進資料應用,應在打通資訊壁壘的同時明確使用邊界、加強隱私保護,提升資料的可信度與可用性。
周沅帆博士的論述精准把握了資料資產信用化的“一體兩翼”。資訊孤島的存在,使得金融機構難以獲取全面、連續、可信的企業經營資料,導致信用評估只能依賴有限的財務報表和抵押物資訊,無法充分反映製造業企業的真實運營能力和成長潛力。而隱私保護的缺失,則會侵蝕資料共用的社會基礎,引發企業和個人對資料濫用的擔憂,最終形成“不敢共用、不願共用”的僵局。因此,推進資料資產信用化,絕非單純的技術問題,而是涉及制度設計、法律保障、行業自律和技術賦能的系統工程。只有在明確資料權屬、規範使用邊界、強化隱私保護的前提下,工業資料才能真正從“資訊孤島”走向“信用通途”,從沉睡的生產資料轉化為活躍的金融要素。
作為深耕信用評級領域的專業機構,安融評級始終秉持審慎、獨立、專業的執業理念。周沅帆博士在第四屆東北亞金融大會上的發言,不僅展現了安融評級在資料資產信用化前沿議題上的深度思考,更彰顯了評級機構在引導市場預期、防範金融風險、服務實體經濟中的責任擔當。面向未來,安融評級將持續跟蹤資料資產確權、估值和信用化的制度演進,積極參與資料要素市場規則建設,以專業的評級方法論和豐富的實踐經驗,為工業互聯網與金融科技的深度融合提供堅實的信用基礎設施,助力中國製造業數位化轉型行穩致遠。